Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
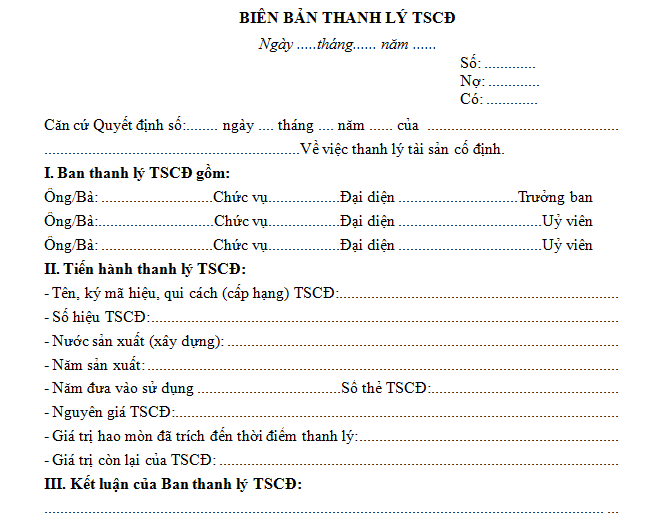
Việc thanh lý tài sản cố định là bước quan trọng trong công tác quản lý tài chính, tài sản của các đơn vị hành chính, sự nghiệp và doanh nghiệp. Để quá trình này diễn ra minh bạch, đúng quy định, việc chuẩn bị bộ hồ sơ thanh lý đầy đủ và chính xác là yếu tố then chốt.
Dù là tài sản của cơ quan nhà nước, trường học hay doanh nghiệp tư nhân, hồ sơ thanh lý cần tuân thủ theo các thông tư hiện hành như Thông tư 99, Thông tư 133, Thông tư 200 hay những quy định mới nhất dự kiến áp dụng từ năm 2026. Bộ hồ sơ không chỉ giúp xác minh giá trị tài sản mà còn đảm bảo tính pháp lý, tránh thất thoát và sai sót trong quản lý.
Việc thanh lý tài sản cố định cần thực hiện theo đúng quy định tại Thông tư 99/2025/TT-BTC và các văn bản hướng dẫn liên quan. Hồ sơ thanh lý bao gồm quyết định thanh lý, biên bản kiểm kê, danh sách tài sản thanh lý và các chứng từ liên quan. Những tài sản không còn giá trị sử dụng hoặc đã hư hỏng nặng cần được xử lý kịp thời để đảm bảo minh bạch tài chính.
Các doanh nghiệp sử dụng chế độ kế toán theo Thông tư 133/2016/TT-BTC hoặc Thông tư 200/2014/TT-BTC đều phải tuân thủ quy trình thanh lý tài sản cố định. Hồ sơ cần có đầy đủ biên bản thanh lý, hóa đơn bán tài sản (nếu có) và hợp đồng xử lý tài sản. Việc lập và lưu trữ hồ sơ đúng cách giúp doanh nghiệp tránh rủi ro khi thanh tra, kiểm toán.
Quyết định thanh lý tài sản cố định phải được ban hành bởi người có thẩm quyền trong doanh nghiệp. Nội dung quyết định cần nêu rõ lý do thanh lý, danh mục tài sản, hình thức xử lý và trách nhiệm thực hiện. Đây là căn cứ pháp lý quan trọng để hạch toán kế toán và quyết toán thuế sau này.
Việc hạch toán thanh lý tài sản cố định cần phản ánh đầy đủ các khoản thu, chi liên quan. Giá trị còn lại của tài sản, chi phí thanh lý và doanh thu thu được phải được ghi nhận chính xác vào sổ sách. Các bút toán liên quan cần được thực hiện theo đúng nguyên tắc kế toán hiện hành để đảm bảo tính trung thực và hợp lý trong báo cáo tài chính.

Việc thanh lý tài sản cố định trong doanh nghiệp cần tuân thủ quy định mới nhất theo Thông tư 99/2025/TT-BTC, thay thế các quy định cũ nhằm nâng cao hiệu quả quản lý tài sản. Hồ sơ thanh lý phải đảm bảo tính minh bạch, chính xác và phù hợp với chế độ kế toán hiện hành, tạo điều kiện thuận lợi cho kiểm toán và thanh tra sau này.
Hồ sơ thanh lý tài sản cố định bao gồm biên bản thanh lý, quyết định xử lý tài sản, hóa đơn GTGT (nếu bán), hợp đồng mua bán (nếu có) và các chứng từ liên quan khác. Các giấy tờ này phải được lập theo đúng mẫu quy định, đặc biệt là Mẫu 02-TSCĐ theo Thông tư 133/2016/TT-BTC, đảm bảo thống nhất về nội dung và hình thức.
Tùy theo hình thức thanh lý như bán, thanh lý không thu tiền hay xử lý hỏng hóc, hồ sơ có thể điều chỉnh cho phù hợp. Trường hợp bán tài sản, doanh nghiệp phải xuất hóa đơn GTGT và kê khai thuế đầy đủ. Với tài sản hỏng không sử dụng được, cần có biên bản kiểm kê và xác nhận của bộ phận kỹ thuật.
Mẫu biên bản thanh lý tài sản cố định được cập nhật theo định dạng file Word, hỗ trợ doanh nghiệp dễ dàng chỉnh sửa và sử dụng. Việc áp dụng đúng biểu mẫu và quy trình giúp doanh nghiệp tiết kiệm thời gian, giảm sai sót trong hạch toán và đảm bảo tuân thủ quy định pháp luật về tài sản và kế toán.

Hồ sơ thanh lý tài sản cố định theo Thông tư 133/2016/TT-BTC bao gồm các giấy tờ bắt buộc như quyết định thanh lý, biên bản kiểm kê tài sản, biên bản thanh lý tài sản cố định và bảng tính giá trị còn lại. Những tài liệu này phải được lập đầy đủ, đúng trình tự và có chữ ký, đóng dấu của các bên liên quan để đảm bảo tính pháp lý trong quá trình xử lý tài sản.
Tài sản cố định khi thanh lý có thể thuộc nhóm đã hết khấu hao hoặc chưa hết khấu hao. Với tài sản đã hết khấu hao, doanh nghiệp chỉ cần lập biên bản thanh lý và ghi giảm tài sản trên sổ kế toán. Trường hợp tài sản chưa hết khấu hao cần tính toán phần khấu hao còn lại và hạch toán chênh lệch tăng hoặc giảm theo quy định tại Thông tư 133.
Việc hạch toán thanh lý tài sản cố định theo Thông tư 133 yêu cầu sử dụng các tài khoản kế toán như 211, 214, 711 hoặc 811 tùy theo kết quả thanh lý. Các bút toán phải phản ánh chính xác giá trị còn lại, thu về từ thanh lý và chi phí phát sinh, đảm bảo sự minh bạch trong báo cáo tài chính và tuân thủ nguyên tắc kế toán.
Doanh nghiệp cần lưu ý kiểm tra tính hợp lệ của hồ sơ, đảm bảo có sự phê duyệt của cấp có thẩm quyền trước khi thực hiện thanh lý. Việc thiếu sót trong hồ sơ có thể dẫn đến rủi ro kiểm toán, truy thu thuế hoặc xử phạt hành chính. Vì vậy, việc lập và lưu trữ hồ sơ thanh lý phải được thực hiện cẩn trọng, đầy đủ và đúng quy định hiện hành.

Hồ sơ thanh lý tài sản cố định theo Thông tư 200 cần đảm bảo đầy đủ các giấy tờ pháp lý và kế toán liên quan. Các doanh nghiệp phải lập biên bản kiểm kê, đánh giá tình trạng tài sản trước khi quyết định thanh lý. Hồ sơ này là căn cứ để cơ quan thuế và kiểm toán xác minh tính minh bạch trong xử lý tài sản doanh nghiệp.
Thành phần hồ sơ thường bao gồm quyết định thanh lý do cấp có thẩm quyền phê duyệt, biên bản thanh lý tài sản cố định và bảng tính giá trị còn lại. Ngoài ra, cần có biên bản giao nhận giữa các bên nếu tài sản được chuyển nhượng, kèm theo chứng từ thu tiền thanh lý. Những tài liệu này phải được lưu trữ đầy đủ để phục vụ kiểm tra sau này.
Việc lập hồ sơ thanh lý cần tuân thủ đúng quy định tại Thông tư 200/2014/TT-BTC về chế độ kế toán doanh nghiệp. Các khoản chi phí phát sinh trong quá trình thanh lý như chi phí tháo dỡ, vận chuyển cũng phải được hạch toán rõ ràng. Giá trị thu hồi sau thanh lý phải được ghi nhận vào doanh thu hoạt động tài chính hoặc thu nhập khác.
Một số lưu ý quan trọng là phải xác định đúng thời điểm ngừng trích khấu hao tài sản trước khi thanh lý. Doanh nghiệp cần kiểm tra kỹ hồ sơ pháp lý của tài sản, đặc biệt với tài sản có đăng ký quyền sở hữu. Sai sót trong hồ sơ có thể dẫn đến rủi ro về thuế và trách nhiệm pháp lý khi thanh tra kiểm toán.
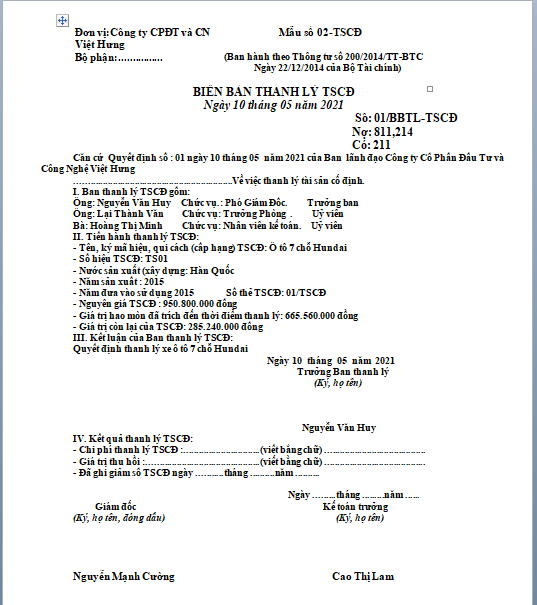
Việc thanh lý tài sản cố định theo quy định tại Thông tư 99/2025/TT-BTC yêu cầu doanh nghiệp phải lập đầy đủ hồ sơ minh chứng cho quá trình xử lý tài sản. Hồ sơ này bao gồm biên bản thanh lý tài sản cố định, quyết định thanh lý, báo cáo kiểm kê tài sản và các tài liệu liên quan đến giá trị còn lại của tài sản bị loại bỏ.
Các biểu mẫu cần sử dụng khi thanh lý tài sản cố định phải tuân thủ đúng định dạng theo Thông tư 133/2016/TT-BTC và hướng dẫn mới nhất năm 2026. Đặc biệt, Mẫu 02-TSCĐ phải được điền đầy đủ thông tin như tên tài sản, nguyên giá, hao mòn lũy kế, giá trị còn lại và lý do thanh lý để đảm bảo tính minh bạch và đúng quy trình kế toán.
Việc chuẩn bị hồ sơ thanh lý cần được thực hiện cẩn trọng để phục vụ công tác kiểm tra, quyết toán thuế và báo cáo tài chính. Doanh nghiệp cần lưu trữ hồ sơ đầy đủ, bao gồm hóa đơn bán tài sản (nếu có), hợp đồng thanh lý, chứng từ thu tiền và các văn bản quyết định nội bộ có liên quan đến việc xử lý tài sản.
Hồ sơ thanh lý tài sản cố định không chỉ là căn cứ kế toán mà còn là căn cứ pháp lý quan trọng trước cơ quan thuế. Do đó, mọi bước thực hiện từ quyết định thanh lý đến ghi chép, lưu trữ chứng từ đều phải tuân thủ nghiêm ngặt quy định hiện hành, đảm bảo tính hợp lệ và tránh rủi ro trong thanh tra, kiểm toán sau này.

Hồ sơ thanh lý tài sản trường học cần đảm bảo tính pháp lý và minh bạch trong quá trình xử lý tài sản cố định hết thời hạn sử dụng. Hồ sơ này bao gồm quyết định thành lập hội đồng thanh lý, biên bản kiểm kê tài sản, báo cáo tình trạng sử dụng và đề xuất phương án xử lý. Việc lập hồ sơ đúng quy định giúp nhà trường tuân thủ các quy trình tài chính công và tránh rủi ro thanh tra.
Thành phần hồ sơ thanh lý phải có biên bản họp hội đồng thanh lý với đầy đủ chữ ký của các thành viên liên quan. Hội đồng này do thủ trưởng đơn vị ký quyết định thành lập, có nhiệm vụ kiểm tra thực tế tài sản, đánh giá mức độ hư hỏng và xác định giá trị còn lại. Biên bản phải ghi rõ hiện trạng từng tài sản, lý do thanh lý và hình thức xử lý như bán, tiêu huỷ hoặc tái sử dụng.
Trong vòng 15 ngày kể từ khi nhận đủ hồ sơ hợp lệ, Phòng Kế hoạch – Tài chính có trách nhiệm kiểm tra, xác nhận và trình cấp có thẩm quyền phê duyệt phương án thanh lý. Quy trình này đảm bảo tính kiểm soát nội bộ, tránh thất thoát ngân sách nhà nước. Đồng thời, đây là căn cứ để cập nhật sổ sách kế toán và tài sản cố định của đơn vị.
Hồ sơ hoàn chỉnh sau khi thanh lý bao gồm biên bản giao nhận tài sản đã thanh lý, chứng từ thu tiền (nếu bán), và quyết định phê duyệt của cấp có thẩm quyền. Toàn bộ tài liệu được lưu trữ tại phòng kế toán và văn thư nhà trường theo quy định về lưu trữ tài liệu hành chính. Việc lưu hồ sơ đầy đủ giúp thuận tiện cho công tác kiểm tra, quyết toán cuối năm và báo cáo tài sản định kỳ.
Việc chuẩn bị hồ sơ thanh lý tài sản cố định đúng quy định là bước quan trọng giúp doanh nghiệp, đơn vị sự nghiệp và trường học thực hiện thủ tục nhanh chóng, minh bạch và tránh sai sót pháp lý. Dù áp dụng theo Thông tư 99, 133, 200 hay các văn bản mới nhất năm 2026, bộ hồ sơ cần đảm bảo đầy đủ biên bản, quyết định, chứng từ và báo cáo liên quan.
Đặc biệt với tài sản trường học, quy trình cần tuân thủ nghiêm ngặt để bảo đảm công khai và đúng mục đích sử dụng ngân sách. Chủ động cập nhật và hoàn thiện hồ sơ không chỉ giúp thanh lý tài sản hiệu quả mà còn nâng cao trách nhiệm quản lý. Hãy kiểm tra và chuẩn bị đầy đủ ngay hôm nay để quá trình thanh lý diễn ra suôn sẻ, đúng quy định pháp luật hiện hành.