Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Việc thanh lý tài sản cố định là một phần quan trọng trong công tác quản lý tài chính, tài sản của doanh nghiệp, đơn vị hành chính sự nghiệp hay các cơ sở giáo dục. Biên bản thanh lý không chỉ là căn cứ pháp lý để xác nhận việc xử lý tài sản mà còn đảm bảo tính minh bạch, đúng quy định.
Tùy theo từng loại hình đơn vị và văn bản hướng dẫn như Thông tư 200, Thông tư 99, Thông tư 133 mà mẫu biên bản sẽ có những điểm điều chỉnh cho phù hợp. Bên cạnh đó, việc xây dựng quyết định thanh lý và nắm rõ cách viết biên bản đúng chuẩn cũng góp phần giúp quy trình được thực hiện suôn sẻ, tránh sai sót. Dưới đây là các mẫu biên bản thanh lý tài sản cố định phổ biến và hướng dẫn chi tiết, hữu ích cho nhiều đối tượng sử dụng.
Mẫu biên bản thanh lý tài sản cố định hiện hành được quy định tại Thông tư 133/2016/TT-BTC và Thông tư 200/2014/TT-BTC, đồng thời được cập nhật theo hướng dẫn trong Thông tư 99/2025. Mẫu này có mã số 02-TSCĐ, dùng để ghi nhận việc thanh lý tài sản cố định trong doanh nghiệp, đảm bảo tuân thủ quy định kế toán và quản lý tài sản nhà nước.
Biên bản thanh lý tài sản cố định cần ghi rõ thông tin về tài sản như tên tài sản, số hiệu, nguyên giá, giá trị còn lại, thời gian sử dụng và lý do thanh lý. Các thông tin này phải khớp với sổ sách kế toán và hồ sơ quản lý tài sản để đảm bảo tính minh bạch, chính xác trong quá trình xử lý tài sản.
Thành phần tham gia lập biên bản bao gồm đại diện phòng kế toán, phòng quản lý tài sản, thủ trưởng đơn vị và các bộ phận liên quan. Tất cả phải ký tên, đóng dấu (nếu có) để xác nhận việc kiểm tra thực tế tài sản và thống nhất phương án thanh lý theo quy định hiện hành.
Hồ sơ thanh lý tài sản cố định năm 2025 gồm biên bản thanh lý mẫu 02-TSCĐ, quyết định thanh lý, biên bản kiểm kê tài sản, chứng từ thu tiền (nếu có) và các tài liệu liên quan khác. Hồ sơ này là căn cứ để hạch toán kế toán, quyết toán tài sản và phục vụ công tác kiểm tra, thanh tra khi cần thiết.

Biên bản thanh lý tài sản cố định theo Thông tư 200/2014/TT-BTC là văn bản pháp lý bắt buộc để xác nhận việc chấm dứt sử dụng và loại bỏ tài sản ra khỏi danh mục tài sản doanh nghiệp. Mẫu biên bản này phải được lập chính xác, đầy đủ thông tin như tên tài sản, nguyên giá, hao mòn lũy kế, giá trị còn lại và lý do thanh lý để làm cơ sở hạch toán kế toán.
Việc lập biên bản thanh lý phải do Ban thanh lý tài sản cố định thực hiện sau khi tiến hành kiểm kê, đánh giá thực trạng tài sản. Thành phần ban thanh lý thường gồm đại diện phòng kỹ thuật, kế toán và quản lý tài sản. Biên bản chỉ có giá trị pháp lý khi có đủ chữ ký và ghi rõ họ tên của trưởng ban thanh lý, kế toán trưởng cùng giám đốc doanh nghiệp.
Mẫu biên bản thanh lý tài sản cố định hiện nay được hướng dẫn theo Thông tư 200/2014/TT-BTC và Thông tư 133/2016/TT-BTC, đảm bảo sự thống nhất trong công tác kế toán doanh nghiệp. Các doanh nghiệp cần sử dụng đúng mẫu biểu quy định để đảm bảo tính minh bạch, hợp lệ khi quyết toán thuế và kiểm tra tài chính.
Biên bản thanh lý là căn cứ quan trọng để ghi giảm tài sản cố định trên sổ kế toán và báo cáo tài chính. Việc xử lý tài sản thanh lý như bán phế liệu, thanh lý không thu tiền hay xử lý theo quy định nội bộ phải được phản ánh trung thực trong biên bản. Đây cũng là cơ sở để kiểm soát nội bộ và tránh thất thoát tài sản doanh nghiệp.

Mẫu biên bản thanh lý tài sản cố định theo Thông tư 99/2025/TT-BTC được quy định tại Mẫu số 02-TSCĐ, thay thế cho Mẫu số 01-TSCĐ trước đây theo Thông tư 200. Mẫu mới này chính thức có hiệu lực từ ngày 01/01/2026, nhằm thống nhất và cập nhật quy trình xử lý tài sản cố định phù hợp với thực tiễn quản lý hiện nay.
Biên bản thanh lý tài sản cố định theo Mẫu số 02-TSCĐ yêu cầu ghi rõ thông tin về tài sản như tên tài sản, số hiệu, nguyên giá, giá trị còn lại, lý do thanh lý và hình thức thanh lý. Các thông tin này phải được xác minh bởi hội đồng thanh lý và có chữ ký của các thành viên liên quan, đảm bảo tính minh bạch và trách nhiệm trong quá trình xử lý tài sản.
Mẫu biên bản này áp dụng cho tất cả các đơn vị kế toán trong phạm vi cả nước, bao gồm doanh nghiệp, đơn vị sự nghiệp và cơ quan hành chính. Việc sử dụng đúng mẫu giúp đơn vị tuân thủ quy định kế toán, thuận tiện trong kiểm toán, thanh tra và quản lý nội bộ tài sản một cách hiệu quả.
Hiện nay, các doanh nghiệp có thể dễ dàng tải mẫu biên bản thanh lý tài sản cố định file word theo Thông tư 99 để thuận tiện trong việc điền thông tin và lưu trữ. Việc cập nhật và áp dụng mẫu mới đúng thời điểm giúp đơn vị tránh sai sót trong công tác kế toán tài sản và đáp ứng yêu cầu của cơ quan quản lý nhà nước.

Biên bản thanh lý tài sản cố định theo Thông tư 133 là văn bản pháp lý quan trọng dùng để xác nhận việc xử lý tài sản cố định không còn sử dụng được do hỏng hóc, lạc hậu hoặc hết thời gian sử dụng. Tài liệu này có giá trị làm căn cứ để kế toán ghi giảm tài sản trên sổ kế toán và thực hiện các thủ tục liên quan đến tài chính, thuế.
Mẫu biên bản thanh lý TSCĐ 02-TSCĐ được quy định cụ thể trong Thông tư 133, bao gồm các thông tin cần thiết như tên tài sản, nguyên giá, giá trị hao mòn, lý do thanh lý và hình thức xử lý. Các thông tin này phải được khai báo đầy đủ, chính xác để đảm bảo tính minh bạch và tuân thủ quy định kế toán hiện hành.
Thành phần tham gia lập biên bản thường gồm đại diện phòng kế toán, bộ phận quản lý tài sản, phòng kỹ thuật và lãnh đạo đơn vị. Các bên cùng kiểm tra thực tế tài sản trước khi thống nhất phương án thanh lý, đảm bảo việc xử lý tài sản được thực hiện công khai, đúng quy trình và có sự giám sát chặt chẽ.
Biên bản thanh lý tài sản cố định không chỉ là cơ sở để điều chỉnh sổ sách kế toán mà còn phục vụ cho công tác kiểm tra, quyết toán thuế và kiểm toán sau này. Việc lập và lưu trữ biên bản đúng quy định giúp doanh nghiệp tránh được rủi ro pháp lý và đảm bảo tính minh bạch trong quản lý tài sản.

Biên bản thanh lý tài sản trong trường học là văn bản pháp lý ghi nhận việc xử lý các tài sản cố định không còn giá trị sử dụng như bàn ghế, máy chiếu, thiết bị phòng thí nghiệm. Văn bản này phải thể hiện rõ lý do thanh lý, tình trạng tài sản và căn cứ theo quy định hiện hành để đảm bảo tính minh bạch, chính xác trong quản lý tài sản công.
Việc lập biên bản cần sự tham gia của hội đồng thanh lý gồm đại diện lãnh đạo nhà trường, kế toán, thủ quỹ và các bộ phận liên quan. Các thành viên này cùng kiểm kê, đánh giá thực trạng tài sản, thống nhất hình thức xử lý như bán thanh lý, tiêu hủy hoặc tặng cho đơn vị khác nếu còn sử dụng được.
Mẫu biên bản thanh lý tài sản cần tuân thủ định dạng theo Thông tư 99, 200 và 133 của Bộ Tài chính, bao gồm đầy đủ thông tin như tên tài sản, số lượng, nguyên giá, giá trị còn lại, hình thức thanh lý và kết quả xử lý. Điều này giúp đơn vị lưu trữ hồ sơ đầy đủ, phục vụ cho công tác kiểm tra, quyết toán tài chính cuối năm.
Biên bản sau khi được lập phải được lưu trữ tại phòng kế toán và văn thư nhà trường, đồng thời báo cáo lên cấp quản lý trực tiếp như phòng giáo dục hoặc sở giáo dục nếu thuộc trường hợp bắt buộc. Việc thực hiện đúng quy trình góp phần nâng cao trách nhiệm quản lý, tránh thất thoát tài sản công trong môi trường giáo dục.

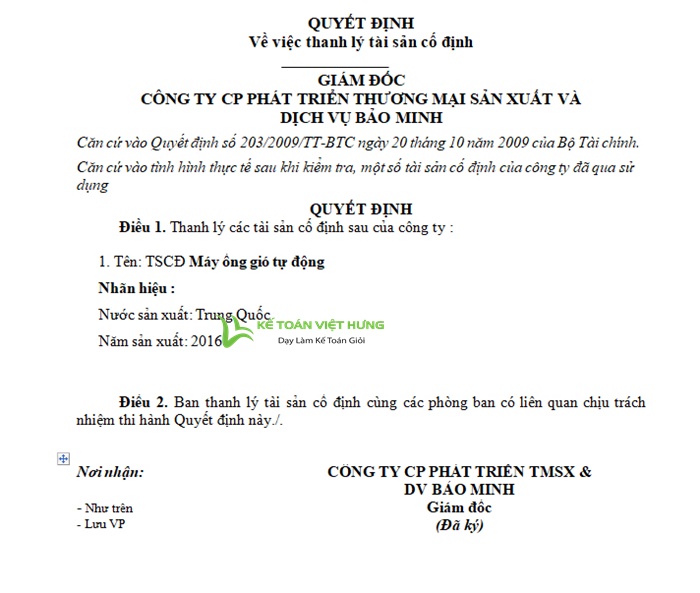
Quyết định thanh lý tài sản cố định là văn bản pháp lý quan trọng, khẳng định việc doanh nghiệp chính thức chấm dứt sử dụng và tiến hành xử lý tài sản không còn giá trị hoạt động. Văn bản này cần nêu rõ lý do thanh lý, thông tin tài sản như tên, số lượng, nguyên giá, giá trị còn lại và hình thức xử lý. Đây là căn cứ để thực hiện các bước tiếp theo trong quy trình kế toán và pháp lý.
Việc ban hành quyết định thanh lý phải tuân thủ quy định của Thông tư 200 hoặc Thông tư 133 về chế độ kế toán doanh nghiệp. Tài sản cố định chỉ được thanh lý khi đã hết khấu hao, hư hỏng nặng hoặc không đáp ứng yêu cầu sản xuất kinh doanh. Quyết định cần được ký bởi người có thẩm quyền như Giám đốc hoặc Hội đồng quản trị tùy theo quy chế nội bộ của từng đơn vị.
Sau khi có quyết định, doanh nghiệp phải lập biên bản thanh lý tài sản cố định, hóa đơn bán tài sản (nếu có) và cập nhật vào sổ kế toán. Khoản thu từ thanh lý được ghi nhận vào doanh thu hoạt động tài chính, đồng thời kết chuyển phần giá trị còn lại của tài sản để xác định lãi hoặc lỗ. Việc hạch toán này ảnh hưởng trực tiếp đến báo cáo tài chính và nghĩa vụ thuế.
Hiện nay, nhiều doanh nghiệp sử dụng mẫu quyết định thanh lý tài sản cố định theo chuẩn pháp lý mới nhất để đảm bảo tính minh bạch và tuân thủ. Các mẫu này có thể tải về từ các trang cung cấp biểu mẫu kế toán uy tín hoặc hệ thống phần mềm quản lý tài chính. Việc sử dụng mẫu chuẩn giúp tiết kiệm thời gian và giảm thiểu sai sót trong quá trình thực hiện thủ tục hành chính.
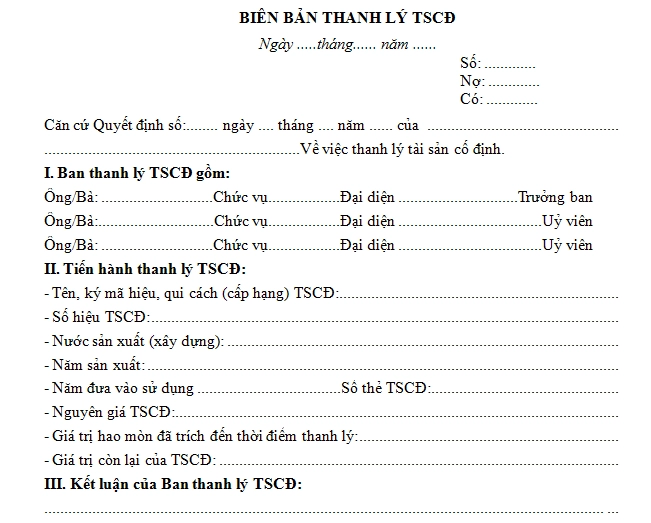
Việc viết biên bản thanh lý tài sản cố định cần tuân thủ mẫu 02-TSCĐ theo quy định tại Thông tư 133/2016/TT-BTC và Thông tư 200/2014/TT-BTC. Biên bản phải ghi rõ thông tin về tài sản như tên, ký hiệu, nguyên giá, giá trị còn lại, lý do thanh lý và hình thức xử lý. Các nội dung này đảm bảo tính minh bạch và cơ sở pháp lý khi thực hiện hạch toán kế toán.
Các bên tham gia lập biên bản gồm đại diện phòng kế toán, bộ phận quản lý tài sản và đơn vị sử dụng. Mỗi thành viên có trách nhiệm kiểm tra thực tế tài sản, xác nhận tình trạng và ký tên vào biên bản. Việc xác nhận đồng thuận giúp tránh tranh chấp và đảm bảo tính chính xác trong quá trình thanh lý tài sản cố định của doanh nghiệp.
Hiện nay, doanh nghiệp có thể áp dụng một trong ba phương pháp trích khấu hao tài sản cố định là đường thẳng, số dư giảm dần hoặc theo sản lượng. Lựa chọn phương pháp phù hợp giúp phản ánh đúng mức độ hao mòn tài sản và ảnh hưởng trực tiếp đến giá trị ghi nhận khi thanh lý. Việc này cũng tác động đến báo cáo tài chính và nghĩa vụ thuế của doanh nghiệp.
Nguyên tắc quản lý tài sản cố định yêu cầu việc theo dõi, kiểm kê và xử lý phải được thực hiện đầy đủ, chính xác và kịp thời. Tài sản chỉ được thanh lý khi hết thời gian sử dụng, hư hỏng không sửa chữa được hoặc không còn đáp ứng yêu cầu sản xuất. Việc tuân thủ nguyên tắc này giúp doanh nghiệp quản lý chặt chẽ tài sản, tránh thất thoát và sử dụng hiệu quả nguồn lực.
Việc thanh lý tài sản cố định là bước quan trọng nhằm đảm bảo quản lý tài chính minh bạch, đúng quy định pháp luật. Các mẫu biên bản thanh lý như biên bản theo Thông tư 200, Thông tư 99, Thông tư 133 hay trong môi trường trường học đều cần được thực hiện cẩn trọng, đầy đủ thông tin và tuân thủ quy trình.
Bên cạnh đó, quyết định thanh lý và cách thức lập biên bản đúng chuẩn góp phần nâng cao hiệu quả công tác kế toán, tài chính. Để công việc diễn ra thuận lợi, cần tham khảo mẫu chuẩn xác, cập nhật và áp dụng phù hợp với từng trường hợp cụ thể nhằm đảm bảo tính pháp lý và minh bạch trong quản lý tài sản.